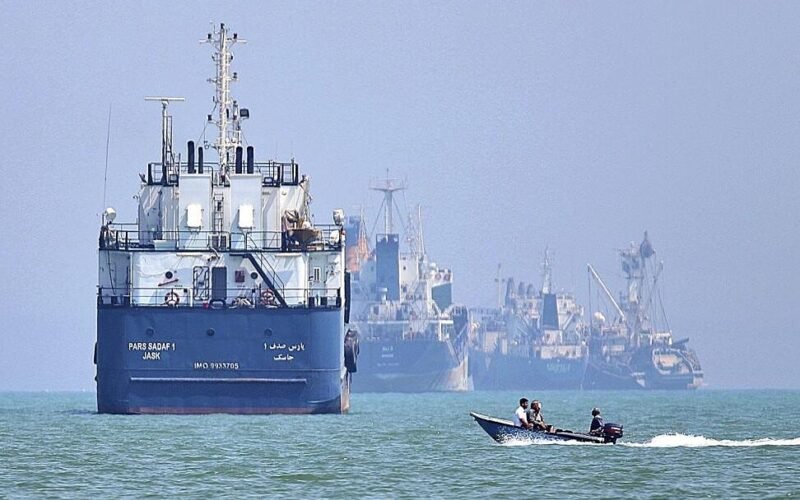
El pasado 11 de septiembre, milicianos hutíes respaldados por Irán alcanzaron una isla del estrecho de Bab el-Mandeb. Dos semanas después tienen prácticamente el control de este enclave, que conecta el mar Rojo con el océano Índico tras pasar por el golfo de Adén. Es decir, es uno de los puntos clave para que los buques que navegan entre Asia y Europa puedan llegar al Mediterráneo por el canal de Suez, lo que evita rodear África. La ruta, por la que circula en torno al 12% del comercio marítimo mundial, está relativamente cerca -al otro lado de la península arábiga- del estrecho de Ormuz, pero prácticamente en la otra punta del mundo de un tercer cuello de botella, el canal de Panamá, que también está tensionado (en este caso, por la sequía). Todo ello, poco antes de que comience una campaña navideña en la que el comercio mundial puede notar las consecuencias de los problemas en tres puntos clave de la distribución.
Las navieras comenzaban a regresar al canal de Suez cuando el repunte de la tensión elevó el riesgo sobre la ruta. El coste mundial de transportar contenedores se duplicado en un año
El pasado 11 de septiembre, milicianos hutíes respaldados por Irán alcanzaron una isla del estrecho de Bab el-Mandeb. Dos semanas después tienen prácticamente el control de este enclave, que conecta el mar Rojo con el océano Índico tras pasar por el golfo de Adén. Es decir, es uno de los puntos clave para que los buques que navegan entre Asia y Europa puedan llegar al Mediterráneo por el canal de Suez, lo que evita rodear África. La ruta, por la que circula en torno al 12% del comercio marítimo mundial, está relativamente cerca -al otro lado de la península arábiga- del estrecho de Ormuz, pero prácticamente en la otra punta del mundo de un tercer cuello de botella, el canal de Panamá, que también está tensionado (en este caso, por la sequía). Todo ello, poco antes de que comience una campaña navideña en la que el comercio mundial puede notar las consecuencias de los problemas en tres puntos clave de la distribución.
En el último año, el coste de transportar un contenedor de 20 pies entre Shanghái y el Mediterráneo ha pasado de 1.250 a casi 3.700 dólares, un incremento del 196%, según los datos de mercado que maneja la Asociación de Cargadores de España (ACE). La subida coincide con el regreso gradual de varias navieras al canal de Suez, después de más de dos años de desvíos que obligaban a rodear el extremo sur de África por el cabo de Buena Esperanza. Y ahora la situación se complica.
La incertidumbre ha llevado a algunos importadores a modificar sus calendarios. «Lo que antes hacíamos en agosto, ahora lo estamos haciendo en mayo o junio«, explica Nuria Lacaci, secretaria general de la ACE. Las empresas adelantan los pedidos para disponer de más margen ante posibles retrasos, aunque esa estrategia también obliga a comprar y almacenar las mercancías con mayor antelación.
Las compañías que evitan el corredor deben rodear el extremo sur de África. «Es una ruta muy larga, que añade costes, emisiones y días de tránsito», señala Lacaci. Esa carga llevó a las navieras a iniciar un regreso progresivo a Suez, aunque sin abandonar por completo el itinerario africano.
El 6 de julio, Hapag-Lloyd y Maersk comunicaron que su servicio SE3, que conecta los principales puertos de Asia con Oriente Próximo y el Mediterráneo, dejaría de rodear África para navegar por el mar Rojo. «Es la conexión más eficiente y ofrece un transporte más directo y rápido entre Asía y Europa», afirmaron en un comunicado conjunto.
Maersk definió posteriormente la incorporación del servicio WAF6, que conecta los puertos del Mediterráneo con África Occidental, como «otro paso hacia un regreso gradual al corredor trans-Suez», según su actualización del 13 de julio. Pero este proceso vuelve a estar en duda. «Los hutíes han vuelto a tomar partido en esta crisis internacional y amenazan con tomar posiciones para volver a atacar los barcos», advierte Lacaci.
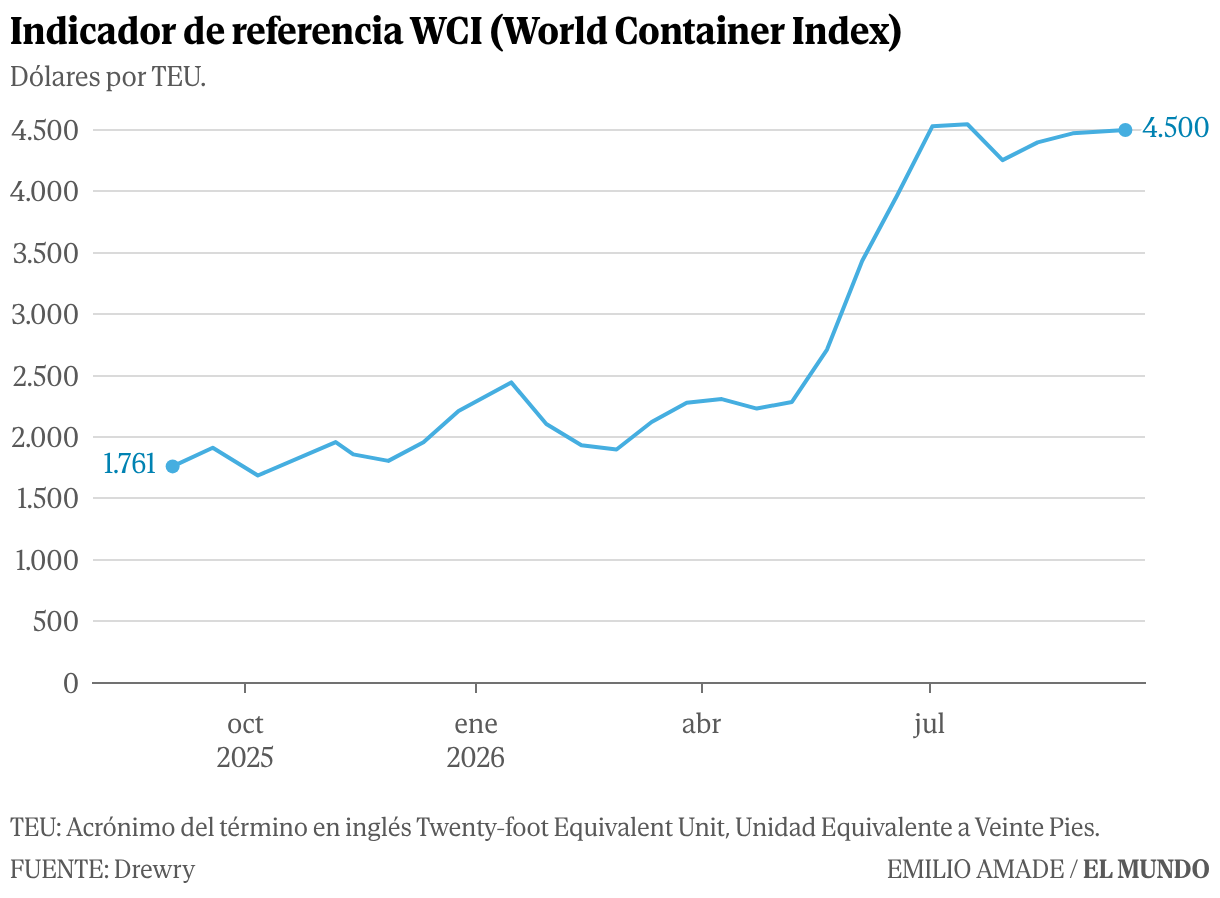
Mientras las navieras ajustaban sus rutas, los fletes seguían subiendo. Los datos aportados por la ACE muestran que el índice mundial WCI, indicador que mide el coste medio del flete por contenedor de 40 pies, pasó de aproximadamente 1.900 dólares en septiembre de 2025 a cerca de 4.500 dólares en septiembre de 2026. Un incremento interanual que ronda el 137%.
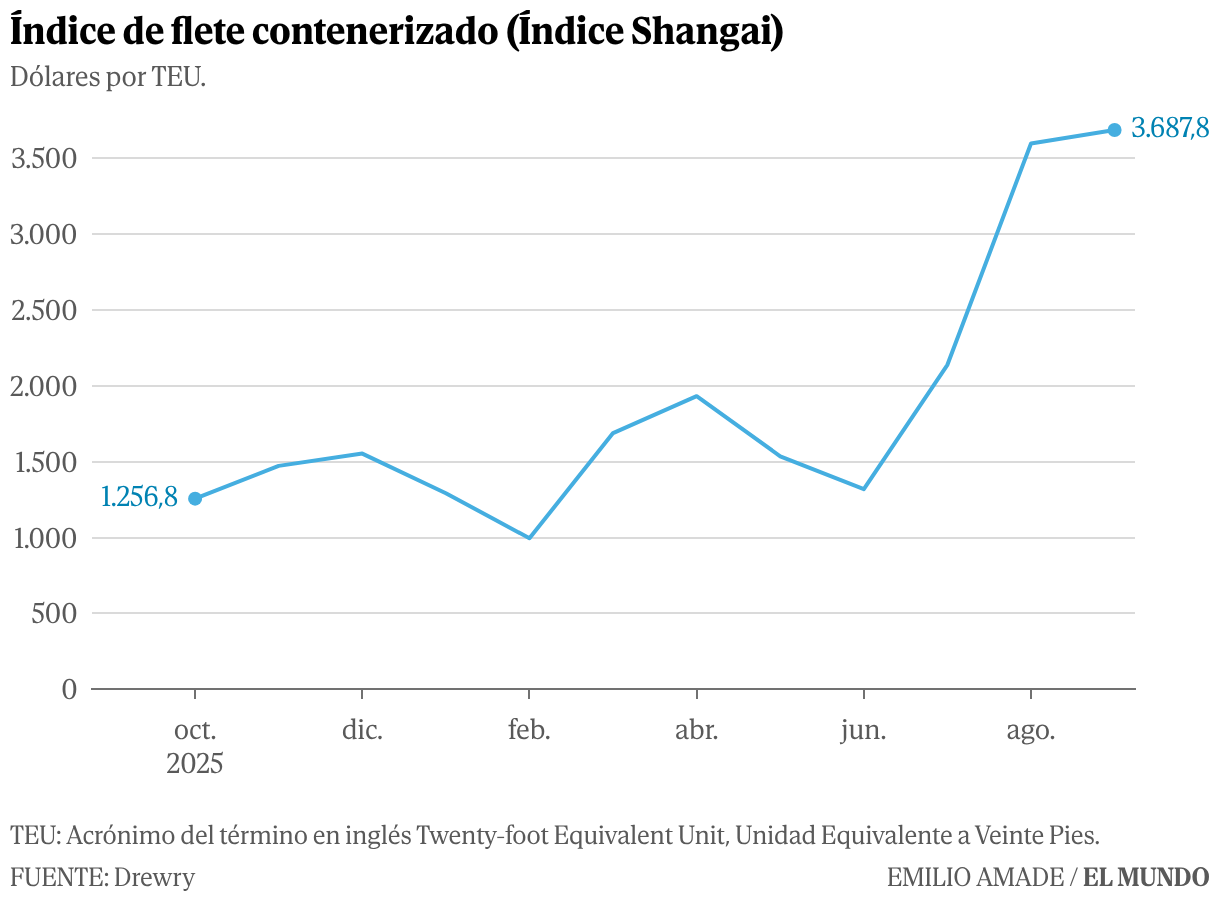
El indicador de fletes desde Shanghái también presenta una subida pronunciada. La serie se encontraba aproximadamente entre 1.100 y 1.200 dólares a comienzos de 2025 y alcanzó casi los 3.700 en septiembre de 2026. Frente a su nivel mínimo, el incremento supera el 200%.
Lacaci advierte que el encarecimiento no responde exclusivamente a la inseguridad en el mar Rojo. La congestión portuaria, el combustible, la disponibilidad de equipos y los recargos de las navieras también presionan las tarifas. «El transporte de mercancías es muy complejo. Cuando hay una incidencia en un punto, aunque sea lejano, al final llega a toda la cadena», sostiene. El sobrecoste no es asumido por un único participante. «Siempre se produce una pérdida de rentabilidad porque se intenta absorber hasta que se puede. Una vez que no se puede, se repercute al consumidor», señala la secretaria general de ACE.
Si persiste el encarecimiento de los fletes, el impacto no será igual para todas las mercancías. Entre los sectores españoles que todavía dependen de las importaciones asiáticas, Lacaci destaca principalmente la tecnología, los componentes, la pequeña maquinaria y parte del textil. En este último sector, precisa, el impacto es menor entre las empresas que «han trasladado parte de su producción a Marruecos y Turquía».
En septiembre de 2025, un buque que cruzase el canal de Panamá en dirección norte debía esperar, de media, 20 horas y media para completar el trayecto. Este año, ese mismo buque debería permanecer parado 148,3 horas; es decir, más de seis días. La sequía en la región ha afectado a la infraestructura, por donde pasa el 5% del comercio marítimo mundial, y se ha reducido el número de barcos que pueden transitar por él de 36 a 32. La autoridad del Canal de Panamá advierte que El Niño podría acrecentar el problema y extender los retrasos hasta abril de 2027.
La situación no es nueva: en 2023 la colallegó a superar los 11 días de espera (270 horas), igualmente por la falta de agua. Sin embargo, ya a mediados de 2024 se había recuperado la normalidad y tanto en 2025 como en 2026 la operación era fluida, a excepción de un atasco puntual en dirección sur en abril de este año. Pero en agosto la autoridad dio el aviso en una comunicación enviada a todos los operadores: A pesar de la llegada de la temporada de lluvias al istmo de Panamá y de las medidas implementadas para ahorrar agua, las condiciones en la cuenca obligan a tomar «medidas preventivas adicionales» para garantizar las operaciones en el canal.
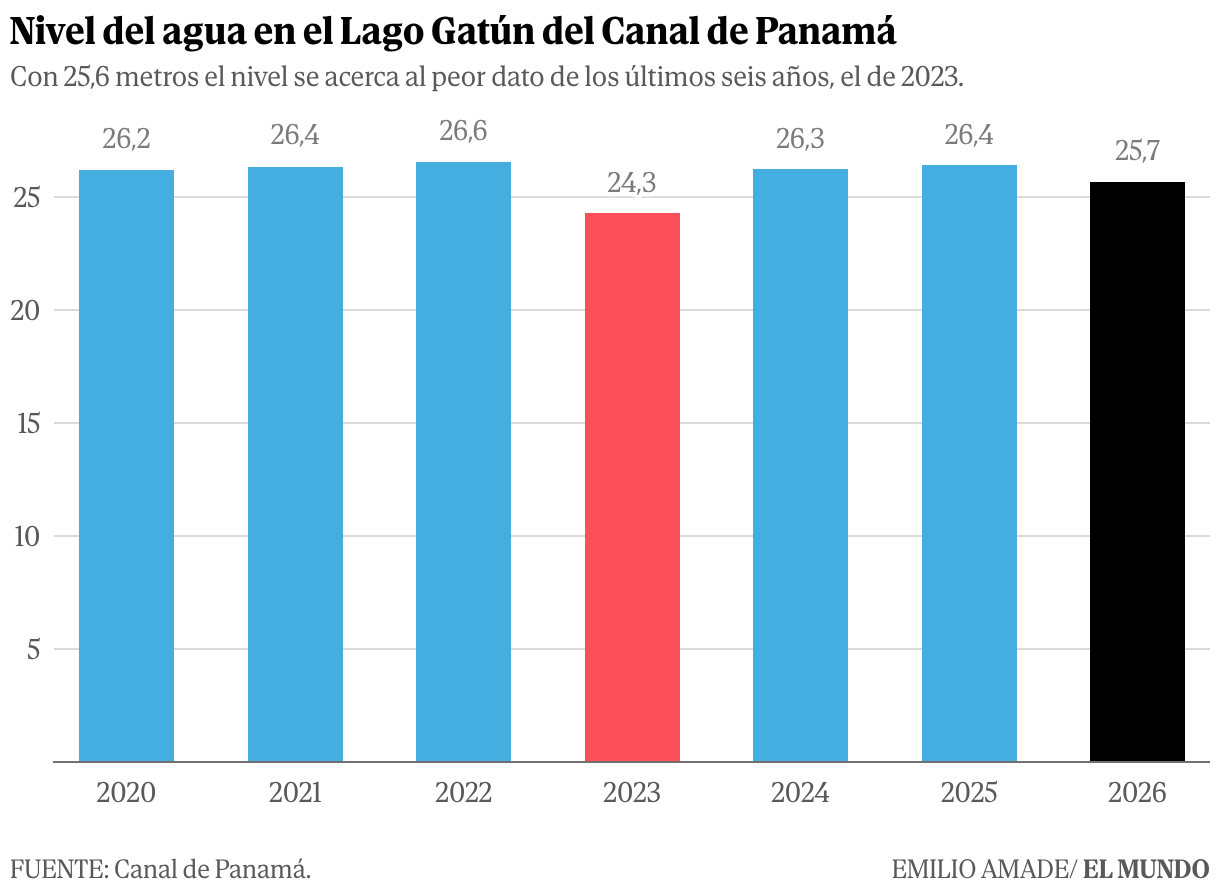
La clave está en el lago Gatún, la masa de agua que riega las esclusas del canal de Panamá cada vez que un buque debe cruzarlo. Aunque no todo el agua procede del lago, es básico para el funcionamiento de la infraestructura. El atasco de 2023 se debió igualmente a que tenía un nivel de agua muy bajo, 24,29 metros durante el mes de agosto. Este año está por encima de esta marca -25,65 metros en agosto y 25,66 en septiembre-, pero sigue siendo el segundo más seco del último lustro.
«Durante el actual año hidrológico (de mayo a agosto), la precipitación acumulada en la cuenca del Canal ha sido un 34% inferior a la media histórica, mientras que los aportes hídricos a la cuenca han estado un 44% por debajo de su promedio histórico para el mismo periodo», detalla la autoridad en el documento. Esto, apuntan, da lugar a «una respuesta hidrológica sustancialmente reducida» incluso a pesar de la llegada de la temporada de lluvias. Mientras, la llegada El Niño -un fenómeno que este año va a ser especialmente duro- podría reducir las precipitaciones y la escorrentía, lo que tensionaría aún más el lago. En su comunicación, la autoridad advierte de que el déficit actual y «la previsión de un fenómeno de El Niño 2026-2027 potencialmente severo» genera «preocupación respecto a la disponibilidad de agua durante la próxima estación seca de 2027», que tiene lugar de enero a abril.
Por este motivo, el Canal de Panamá anunció el pasado 20 de agosto que en septiembre reduciría el número de slots disponibles para buques: primero, de 36 a 34 y, a partir del 15 de septiembre, de esos 34 a 32. Es decir, entre dos y cuatro embarcaciones menos al día, lo que tres semanas después supone 58 barcos menos. De ahí que, a 23 de septiembre, el tiempo medio de espera en dirección norte fuesen 148,3 horas y en dirección sur, 80,5 horas. Esto hizo que poco después de anunciarse las restricciones buque -perteneciente a la empresa surcoreana SK Gas Ltd, según pudo saber Bloomberg- pagase 5,3 millones de dólares por conseguir plaza en una de las pocas subastas que se realizan diariamente.
Todo esto puede terminar repercutiendo en el consumidor final. Según explica a EL MUNDO Francisco Aranda, presidente de UNO Logística, el sector está readaptando y replanificando las rutas y «revisando las condiciones de transporte y tratando de anticiparnos a posibles cambios tanto en los tiempos de tránsito como en los costes». En cualquier caso, detalla, «no hay un impacto homogéneo para todo el sector», sino que «la situación depende de la ruta, del tipo de mercancía y de las decisiones que esté tomando en cada naviera». De ahí que algunas evite Bab el-Mandeb y que otras no renuncien a pasar por el canal de Suez. «La prioridad es ganar previsibilidad y disponer de alternativas para poder seguir garantizando el suministro sabiendo que va a haber va a haber congestiones», incide Aranda.
«Cuando una empresa decide evitar el estrecho y rodear África, el efecto ya es directo», continúa el presidente de UNO. «Aumenta la distancia, aumenta el tiempo de navegación, aumenta el coste del seguro y además el consumo de combustible y el tiempo durante que el buque permanece ocupado», algo que también produce «una reducción en la capacidad efectiva de transporte disponible, porque barcos hay los que hay». Con todo, Aranda reconoce que al sector le preocupa más que la situación se prolongue a que suban aún más los fletes. «Una subida puntual de los costes puede incorporarse o hay capacidad para incorporarlo a las decisiones de contratación y a la planificación de las empresas, pero lo más complejo es trabajar durante un periodo prolongado sin tener suficiente previsibilidad sobre las rutas disponibles, sobre los tiempos de tránsito o sobre los costes del transporte». De todos modos, avisa de que «si los fletes se mantienen durante meses, el impacto es cada vez más importante y además de forma muy rápida». De momento, los importadores reducen su margen para no transferir todo el peso del aumento de los costes al consumidor. «Si esto se sigue agudizando y no se puede mantener más, las empresas entonces revientan», zanja Aranda, «porque los márgenes se pueden reducir hasta un límite y ya no hay más.
Actualidad Económica. Noticias de Economía Nacional e Internacional